
Newsletter ESG Rating | Approfondimento tecnico | Settembre 2026
Dichiarazioni ESG pubbliche sulla sostenibilità del business delle PMI
Report di sostenbilità , Asserzione etica su modelli verificati e validati ISO 17029 o Rating ESG _ESMA ?
La scelta dopo l’evoluzione regolamentare UE sulle dichiarazioni credibili accurate e incontestabili dagli organismi di vigilanza ed in base alle finalità strategiche, alle politiche finanziarie e alla struttura del modello di pianificazione e controllo dell’azienda
L’approccio alla sostenibilità per una PMI ha raggiunto uno standard tecnico maturo, sia per la rendicontazione della gestione sostenibile (report secondo gli standard dell’organismo tecnico EFRAG) sia per la valutazione delle prestazioni ESG (asserzioni etiche ISO/IEC 17029 o schemi di rating di provider UE ammessi al regime ESMA).
Un orientamento di sintesi sugli strumenti che conosciamo come advisor qualificati , all’interno di una evoluzione normativa e metodologia di consulenza direzionale che vuol rendere credibile la comunicazione ESG aziendale in relazione alla finalità strategica sulle politiche commerciali e finanziarie e alla struttura organizzativa interna dell’impresa.
Il venir meno degli obblighi di rendicontazione per le PMI non ha frenato la regolamentazione su metriche e standard di attendibilità delle informazioni contenute nei report di sostenibilità e nei rating ESG. Pur nella semplificazione, gli organi tecnici UE proseguono il lavoro di definizione di regole il più possibile oggettive e uniformi per la redazione e la valutazione delle informazioni rilevanti. La comunicazione soggettiva e arbitraria della propria gestione sostenibile è ormai inutile ai fini dei sistemi di valutazione che hanno una riconoscibilità ufficiale nel mondo finanziario e nel mercato degli appalti.
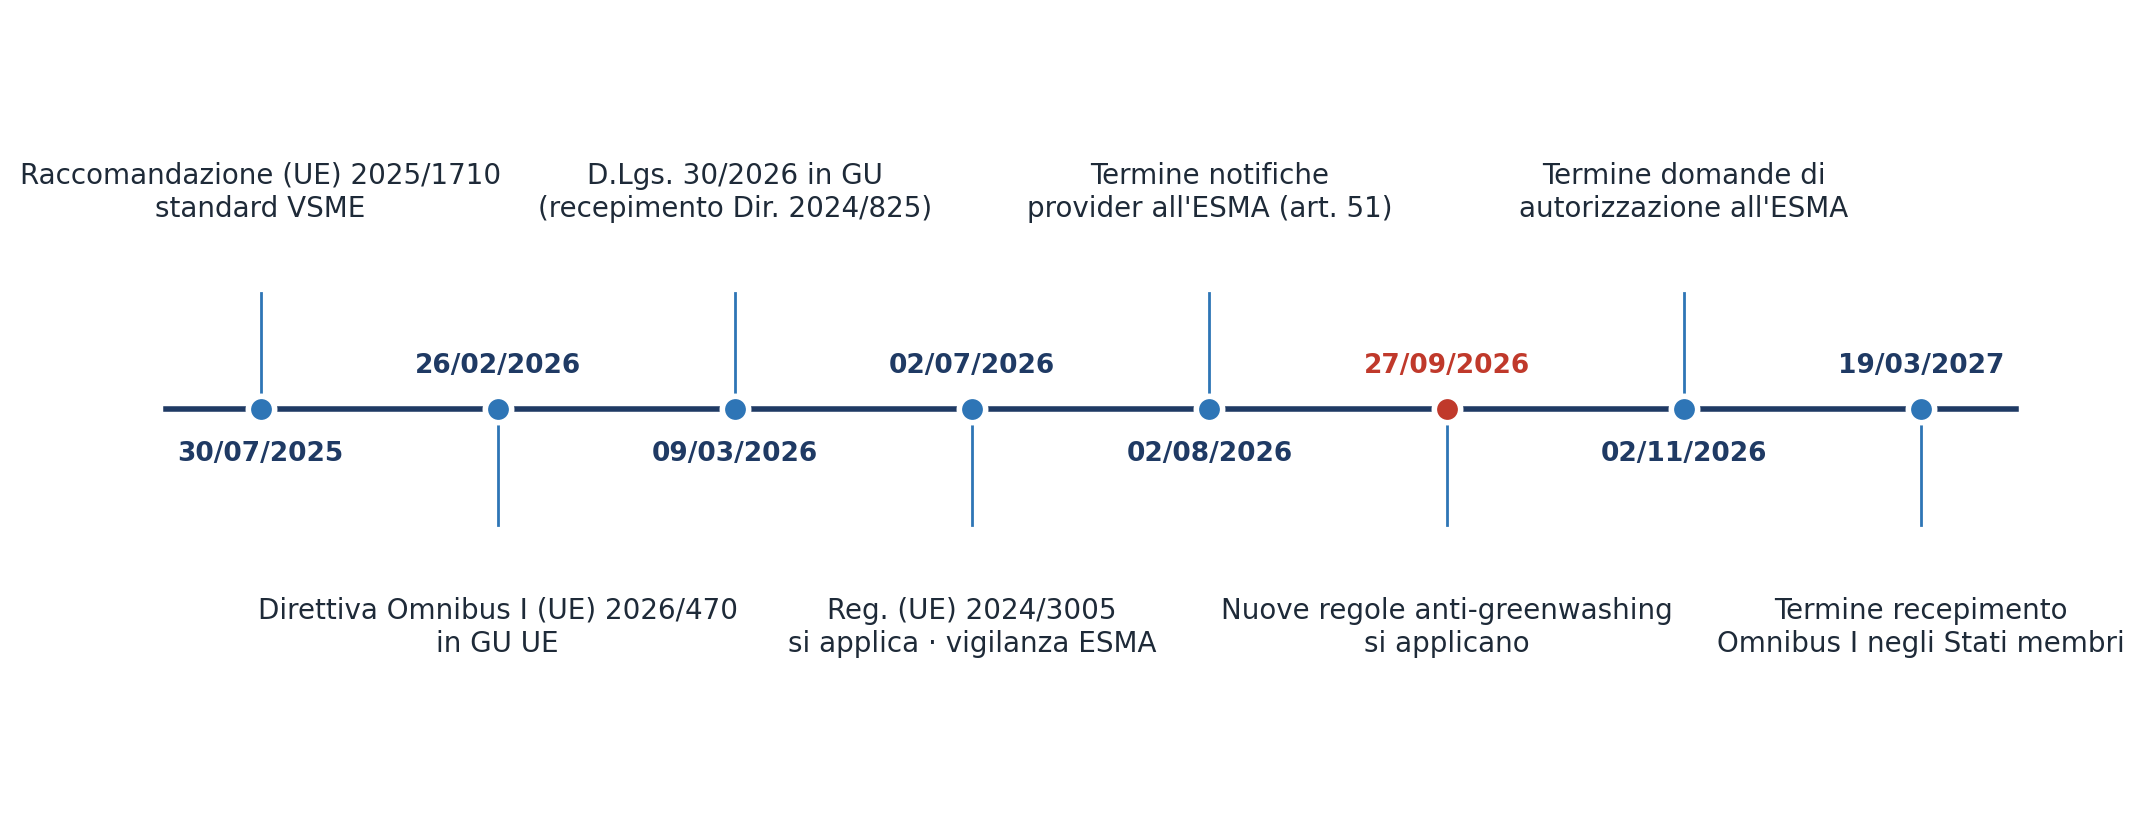
| 27.09.2026 | 02.07.2026 | 02.11.2026 |
|---|---|---|
| Si applicano le regole anti-greenwashing (Dir. 2024/825) | Si applica il Reg. (UE) 2024/3005 sui rating ESG | Termine per le domande di autorizzazione dei provider |
In sintesi
- Le asserzioni di sostenibilità sono materia di compliance: senza evidenze, e in alcuni casi senza verifica di terzi, una comunicazione green espone a contestazioni dell’AGCM.
- Gli strumenti per renderle credibili sono tre: rendicontazione VSME/ESRS, eventualmente asseverata; rating ESG di provider in regime ESMA; asserzioni etiche verificate da organismi accreditati ISO/IEC 17029.
- Non sono alternativi né sostitutivi: rispondono a finalità e regimi giuridici distinti. La scelta dipende dal settore, dai committenti e dal fabbisogno finanziario dell’impresa.
1. Il quadro normativo integrato
Nel giro di dodici mesi quattro interventi normativi hanno cambiato il modo in cui un’impresa può comunicare e dimostrare le proprie prestazioni ESG. Vanno letti insieme, perché agiscono su piani diversi: obbligo di rendicontazione, qualità dei rating, correttezza della comunicazione commerciale.
| Norma | Oggetto | Destinatari | Vigilanza |
|---|---|---|---|
| Dir. (UE) 2026/470 (Omnibus I) | Riduce il perimetro CSRD e introduce il tetto alle richieste di dati lungo la catena del valore | Imprese con più di 1.000 dipendenti e 450 mln € di fatturato; di riflesso i fornitori | Autorità nazionali |
| Racc. (UE) 2025/1710 (VSME) | Standard volontario di rendicontazione per le PMI, riferimento del tetto sui dati | PMI non quotate | Nessuna (volontario) |
| Reg. (UE) 2024/3005 | Autorizzazione, trasparenza e conflitti di interesse dei provider di rating ESG | Provider che operano nell’UE | ESMA |
| Dir. (UE) 2024/825 – D.Lgs. 30/2026 | Asserzioni ambientali, etichette di sostenibilità, obiettivi futuri (artt. 18, 21, 23 Codice del consumo) | Professionisti nei rapporti con i consumatori | AGCM |
2. La nuova disciplina delle asserzioni ambientali
Dal 27 settembre 2026 il D.Lgs. 20 febbraio 2026, n. 30, che recepisce la Direttiva (UE) 2024/825, rende pratica commerciale scorretta ogni asserzione ambientale generica o non provata. Il decreto introduce nell’art. 18 del Codice del consumo le definizioni di asserzione ambientale, asserzione ambientale generica, etichetta di sostenibilità, sistema di certificazione ed eccellenza riconosciuta delle prestazioni ambientali, e su queste basi amplia gli artt. 21 e 23.
| Fattispecie | Cosa prevede il decreto | Riferimento |
|---|---|---|
| Asserzioni su prestazioni ambientali future | Sono ingannevoli senza impegni chiari, oggettivi, pubblicamente disponibili e verificabili, contenuti in un piano di attuazione dettagliato e realistico, con traguardi misurabili e verifica periodica di un esperto terzo indipendente | Art. 21, co. 2, lett. b-ter) Codice del consumo |
| Asserzioni ambientali generiche | Vietate se l’impresa non dimostra un’eccellenza riconosciuta delle prestazioni ambientali (es. Ecolabel UE, marchi EN ISO 14024) | Art. 23 (lista nera) |
| Etichette di sostenibilità | Ammesse solo se basate su un sistema di certificazione (requisiti pubblici, verifica di un terzo indipendente) o istituite da un’autorità pubblica | Art. 23 (lista nera) |
| Asserzioni sull’intero prodotto o sull’intera attività | Vietate quando riguardano solo un aspetto specifico | Art. 23 (lista nera) |
| Neutralità da compensazione | Vietato affermare un impatto neutro, ridotto o positivo sui gas serra basato sulla compensazione delle emissioni | Art. 23 (lista nera) |
Perché interessa anche le imprese B2B
La disciplina riguarda le pratiche verso i consumatori. Tuttavia i committenti che vendono al consumatore finale dovranno provare anche le asserzioni costruite sui dati dei fornitori: la richiesta di evidenze verificabili risalirà quindi la filiera, nei capitolati, nei questionari e negli audit di seconda parte.
3. Tre strumenti, due binari
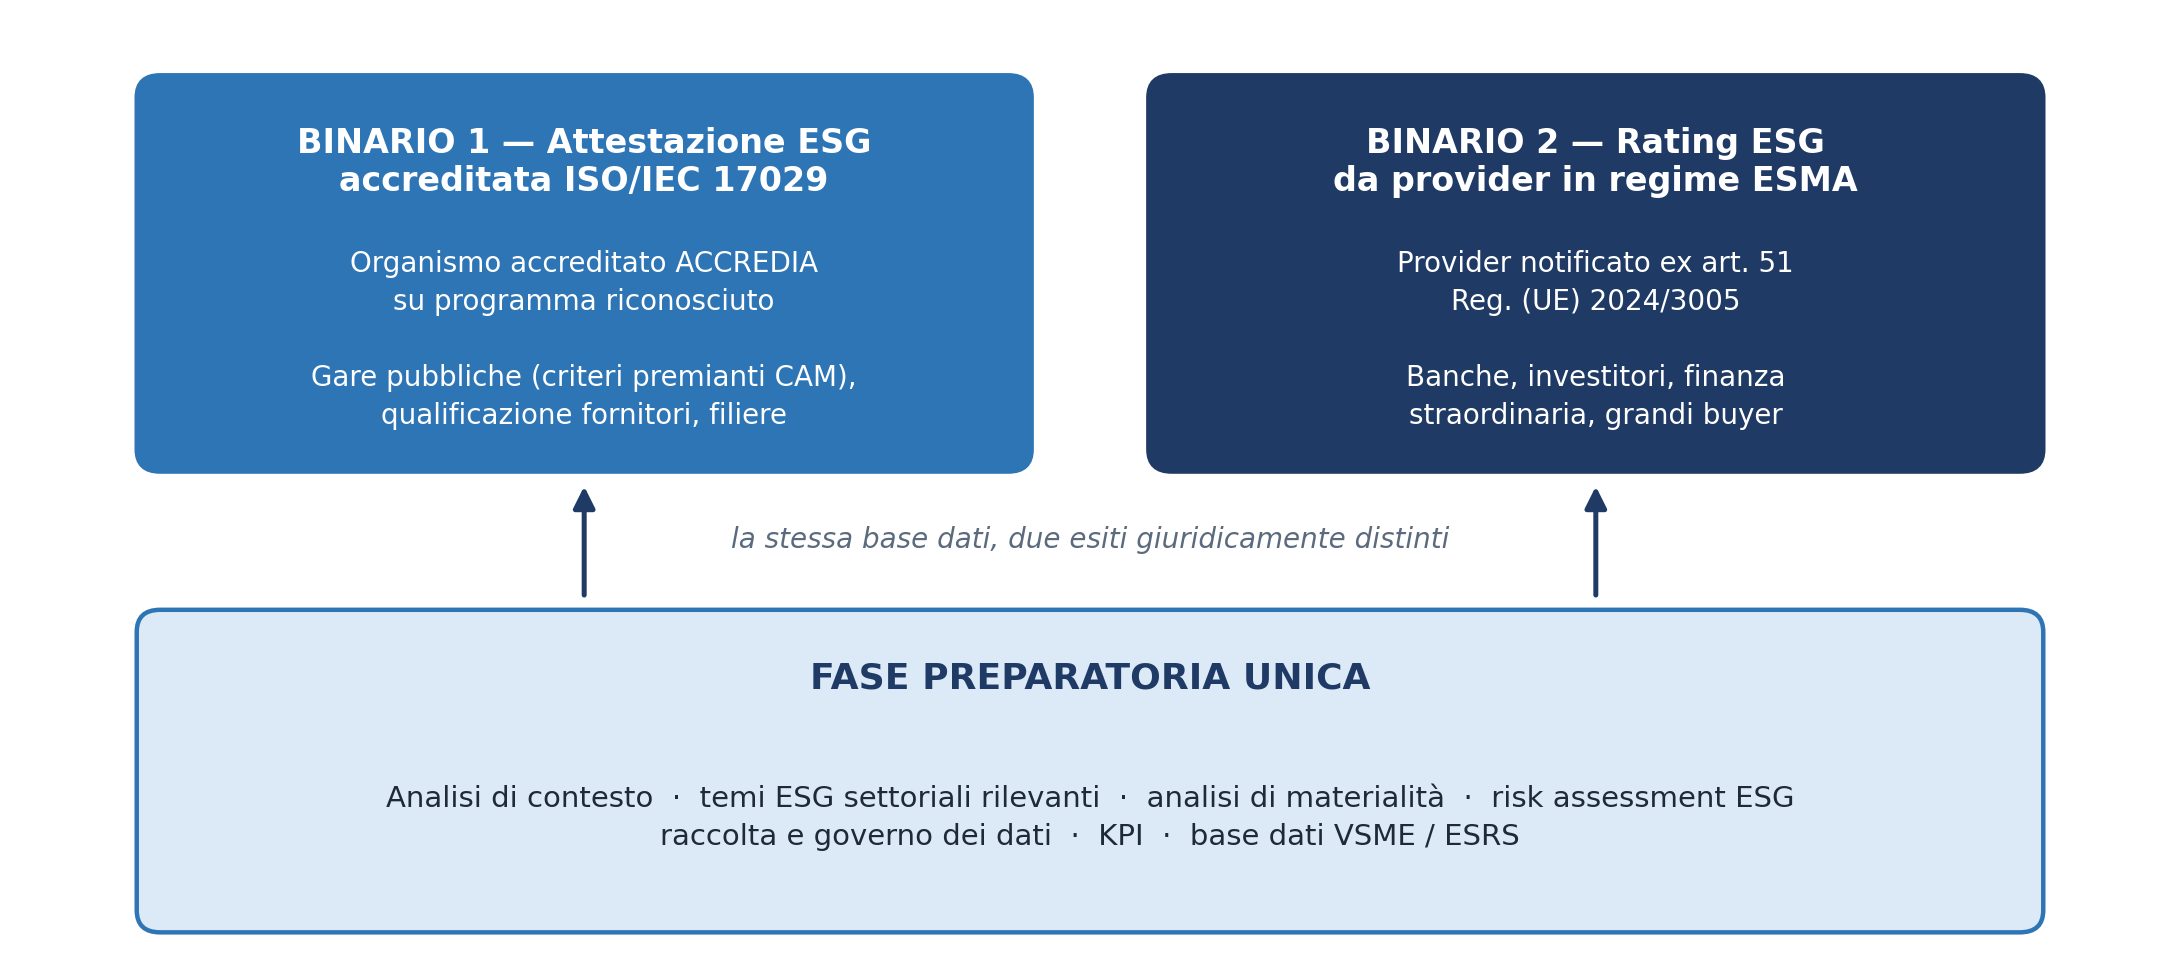
Rendicontazione, attestazione accreditata e rating ESG non sono dichiarazioni su politiche , risultati e prestazione esg al business sostenibile di una PMI che rispondono in maniera univoca ad una informativa univoca accurata e corretta per ogni tipologia di stakeholder : hanno finalità, regimi giuridici e destinatari diversi. La rendicontazione secondo il modello raccomandato da EFRAG per le imprese PMI senza obbligo di bilancio ( V_SME) , costituisce la base informativa comune; da questa si diramano due approcci strategici , che possono essere percorsi in relazione al settore , agli stakeholder destinatari ed al livello di maturità del sistema di pianificazione e controllo di una PMI — Sempre nell’ottica di acquisire un vantaggio competitivo per la mitigazione dei rischi di business fuori bilancio e di crescita di valore aziendale nel M/L periodo .
3.1 Rendicontazione di sostenibilità: la base dati
Con la Direttiva Omnibus I l’obbligo CSRD/ESRS resta alle imprese con più di 1.000 dipendenti e 450 milioni di euro di fatturato. Per le altre il riferimento è lo standard volontario VSME di EFRAG (Raccomandazione (UE) 2025/1710), che la Commissione sta formalizzando con atto delegato come tetto alle richieste di dati lungo la catena del valore: le imprese in perimetro non potranno chiedere ai partner sotto soglia informazioni oltre quelle previste dallo standard. Per la PMI il report è la base dati unica da cui alimentare questionari bancari, richieste dei clienti, attestazioni e rating; se asseverato da un terzo, ne aumenta il valore probatorio.
3.2 Rating ESG da provider in regime ESMA
Dal 2 luglio 2026 il Regolamento (UE) 2024/3005 sottopone ad autorizzazione e vigilanza ESMA i provider che emettono rating ESG nell’Unione, con obblighi su governance e indipendenza, conflitti di interesse, trasparenza metodologica, qualità dei dati e comunicazione separata dei fattori E, S e G. Nel regime transitorio dell’art. 51 i provider già operativi hanno notificato la volontà di riconoscimento autorizzativo ad ESMA e possono proseguire temporaneamente l’attività; devono presentare domanda di autorizzazione entro il 2 novembre 2026. I piccoli provider possono operare fino a tre anni in un regime temporaneo con requisiti proporzionati. La formulazione corretta, anche nei documenti commerciali, è «provider di rating ESG notificato a ESMA ai sensi dell’art. 51 del Reg. (UE) 2024/3005, temporaneamente inserito nel registro ESMA in attesa dell’esito del procedimento di autorizzazione»: la notifica non equivale all’autorizzazione e l’ESMA valuta il provider, non il singolo schema di rating.
Per la conferma autorizzativa di ogni provider di rating, le agenzie di rating creditizio consolidate e già fornitrici di valutazioni ESG nel sistema bancario europeo (Cerved ESG Ratings S.r.l., CRIF Synesgy Ratings S.r.l., MSCI Solutions (Deutschland) GmbH, S&P Global Energy ESG Ratings Europe Limited) sono sicuramente strutturate per il riconoscimento dei requisiti di valutazione positiva da ESMA. Ne consegue che, a livello di riconoscibilità ESG nel mondo creditizio e finanziario, le informazioni secondo gli standard e i KPI dei bilanci volontari raccomandati dai regolamenti UE (bilancio VSME onnicomprensivo) costituiranno l’unica fonte dati rilevante per pianificare un miglioramento del rating ESG dell’impresa.
EcoVadis: il rating più diffuso nelle filiere europee
Tra i provider temporaneamente inseriti negli elenchi ESMA, EcoVadis SAS è quello commercialmente più utilizzato dalle imprese europee, sia come strumento di visibilità verso clienti e mercato sia come sistema di controllo ESG della catena di fornitura: per molti gruppi industriali e della distribuzione è il riferimento nella qualificazione e nel monitoraggio dei fornitori.
Il rating copre quattro temi (ambiente, lavoro e diritti umani, etica, acquisti sostenibili) articolati in 21 criteri, produce un punteggio da 0 a 100 valido 12 mesi e si basa su questionario, documentazione aziendale e monitoraggio di fonti esterne. Per la PMI fornitrice è spesso il primo requisito ESG concreto: una richiesta contrattuale, non una scelta di posizionamento.
3.3 Attestazione ESG accreditata ISO/IEC 17029
L’impresa formula le proprie asserzioni etiche di sostenibilità secondo la UNI ISO/TS 17033 e la UNI/PdR 102; un organismo accreditato da ACCREDIA secondo la UNI CEI EN ISO/IEC 17029 le verifica e valida sulla base di un programma riconosciuto, con livello di garanzia limitato o ragionevole. È lo strumento più vicino alla logica del D.Lgs. 30/2026, che chiede evidenze controllate da un terzo indipendente, ed è il titolo richiamato dai criteri premianti dei CAM.
I programmi utilizzabili non si esauriscono in uno solo: ACCREDIA pubblica l’elenco dei programmi validi per l’accreditamento delle verifiche e validazioni di asserzioni etiche, che comprende, tra gli altri, Get It Fair – ESG Rating & Reporting Assurance, FidESG®, ECOMATE ESG RATING, ESG VALUE e certiClaim Sustainability Programme. Per l’impresa significa poter scegliere il programma più coerente con la propria organizzazione; per le stazioni appaltanti, dover ammettere programmi equivalenti.
L’analisi per l’implementazione nelle PMI di schemi di modelli di gestione sostenibili più efficaci non può prescindere:
- dal settore, più o meno impattante a livello di cambiamento e adattamento climatico;
- dai destinatari dell’attestazione di sostenibilità per finalità commerciale o di ricorso al credito;
- dal sistema di pianificazione e controllo in essere nell’organizzazione aziendale.
Dove esiste già un presidio strutturato del risk management — sistemi di gestione certificati, valutazione dei rischi formalizzata, controlli sui fornitori, procedure di due diligence — il Get It Fair – GIF ESG Rating scheme valorizza quanto è già in funzione, perché misura il livello di esposizione ai rischi ESG dell’organizzazione e della sua filiera e trova riscontro immediato nei criteri premianti dei CAM.
Dove invece la struttura della governance è ancora poco matura sui temi dei rischi strategici e di quelli di compliance legale (mancanza di collegio sindacale, modelli organizzativi 231, funzioni di internal audit), il programma FidESG® prevede una valutazione allargata ai risultati di gestione che tiene conto anche delle performance economiche e finanziarie collegate agli effetti finanziari sull’impresa di rischi correnti o previsionali di natura ESG, rilevanti anche ai fini del report di sostenibilità VSME.
4. Confronto tecnico tra gli strumenti
| Parametro | Rendicontazione VSME/ESRS | Rating ESG (Reg. 2024/3005) | Attestazione ISO/IEC 17029 |
|---|---|---|---|
| Emittente | Impresa con asseverazione raccomandata del revisore di sostenbilità | Provider autorizzato o notificato ESMA | Impresa, con verifica di organismo accreditato |
| Natura | Informativa | Giudizio e/o punteggio comparativo | Validazione di un’asserzione ESG sugli obiettivi dichiarati da una schema accreditato |
| Metodologia | Standard pubblico EFRAG | Del provider, con obblighi di trasparenza | Programma riconosciuto, verifica accreditata |
| Autorità competente | Autorità nazionali (se obbligatoria) | ESMA | ACCREDIA o altro ente firmatario EA/IAF |
| Spendibilità nelle gare CAM | Documentale | Non automatica | Sì, se conforme al disciplinare |
| Spendibilità finanziaria | Base informativa | Sì, nel regime regolamentato | Non automatica |
| Utilizzatori tipici | Banche, clienti, tetto sui dati | Banche, investitori, fondi, grandi buyer | Stazioni appaltanti, committenti, capofiliera |
5. Matrice asserzione – evidenza
Strumento operativo per chi approva la comunicazione di sostenibilità: per ogni tipo di affermazione indica la prova da conservare nel fascicolo.
| Asserzione tipo | Evidenza minima | Strumento consigliato |
|---|---|---|
| “Azienda sostenibile”, “green”, “eco” | Eccellenza riconosciuta delle prestazioni, oppure riformulazione specifica | Evitare la formula generica; asserzione specifica verificata 17029 |
| “-30% emissioni Scope 1-2 dal 2022” | Inventario GHG, metodologia, perimetro, anno base | Rendicontazione VSME con verifica di terza parte |
| “Net zero entro il 2035” | Piano di attuazione pubblico, traguardi intermedi, verifica periodica indipendente | Piano di transizione + asserzione 17029 (es. Forecast Rating) |
| Etichetta o marchio aziendale | Sistema di certificazione con verifica di un terzo indipendente | Programma accreditato; niente marchi autoprodotti |
| “Fornitore valutato ESG” | Rating in corso di validità da provider con notifica temporaneamente accettata da ESMA | EcoVadis o altro provider in elenco |
| “Carbon neutral” | Non ammessa se basata su compensazione | Comunicare riduzioni effettive e, separatamente, i crediti acquistati |
6. Quale strumento, per quale impresa
La domanda non è quale strumento sia migliore, ma quale produca valore nel mercato in cui l’impresa opera. Tre variabili guidano la scelta: il settore, la presenza di committenti pubblici o di grandi capofiliera, il fabbisogno finanziario.
| Profilo d’impresa | Finalità prevalente | Percorso consigliato |
|---|---|---|
| PMI che partecipano a gare con offerta economicamente più vantaggiosa: costruzioni, manutenzioni, sanità, patrimonio pubblico, impianti, reti idriche, energia | Punteggio tecnico premiante e qualificazione | Attestazione accreditata ISO/IEC 17029 su programma coerente con il CAM applicabile |
| PMI fornitrici di grandi gruppi e filiere industriali | Qualificazione fornitori e permanenza in albo | Base dati VSME + il rating richiesto dal committente (spesso EcoVadis) o attestazione 17029 |
| PMI orientate a credito bancario, investitori, finanza straordinaria | Visibilità finanziaria e merito creditizio | Rating ESG da provider in regime ESMA, su base dati VSME |
| Imprese strutturate, capofiliera o con elevato fabbisogno finanziario | Presidio di entrambi i mercati | Doppio binario, con un’unica fase preparatoria e due esiti distinti |
6.1 Committenti pubblici: dove l’attestazione pesa
Il criterio premiante sulla valutazione dei rischi non finanziari o ESG è entrato nei CAM Edilizia del 2022 (criteri 2.7.4 per la progettazione e 3.2.2 per l’esecuzione), che chiedono un’attestazione rilasciata da un organismo accreditato secondo UNI CEI EN ISO/IEC 17029, UNI ISO/TS 17033 e UNI/PdR 102. I nuovi CAM Edilizia (D.M. MASE 24 novembre 2025, in Gazzetta Ufficiale n. 218 del 3 dicembre 2025, operativi dal 2 febbraio 2026) lo confermano ai criteri 2.6.4, 3.2.5 e 4.3.2. Lo stesso criterio compare nei CAM Strade (D.M. 23 maggio 2024) al punto 2.5.3, riferito anche alla gestione dei rischi ESG lungo la catena di fornitura.
La diffusione resta però selettiva: il Codice dei contratti prevede che i criteri premianti abbiano una quota significativa del punteggio tecnico, ma la traduzione in punti dipende dal disciplinare di gara e, nelle procedure al minor prezzo, non trova spazio. L’impostazione corretta, anche nella comunicazione commerciale, è quindi: l’attestazione accreditata è un criterio premiante previsto da un numero crescente di CAM e già recepito in diverse gare; la sua utilità va valutata sui settori, sulle gare-obiettivo e sulle filiere in cui l’impresa opera.
6.2 Banche e investitori: dove pesa il rating
Le banche integrano i fattori ESG nella valutazione del merito creditizio (EBA/GL/2020/06) e nella gestione dei rischi ESG (EBA/GL/2025/01). In questo contesto un rating emesso da un provider in regime ESMA è il titolo più immediatamente leggibile, perché nasce per supportare decisioni finanziarie ed è comparabile tra imprese. L’attestazione accreditata non produce automaticamente lo stesso effetto, ma fornisce alla banca evidenze verificate da terzi; la combinazione con un report VSME asseverato migliora la qualità delle informazioni disponibili e la posizione negoziale nei finanziamenti ESG-linked.
9. La sequenza temporale: prima la base, poi la scelta
L’errore più costoso è partire dallo strumento. La sequenza efficace parte dall’analisi di contesto e converge su una sola base dati; solo a quel punto si sceglie il binario, o i binari, coerenti con il mercato dell’impresa.
| Fase | Periodo | Attività | Owner |
|---|---|---|---|
| 1. Analisi di contesto | Mesi 1-2 | Temi ESG settoriali rilevanti, mappatura di gare-obiettivo, committenti e richieste delle banche; censimento delle asserzioni in uso e gap analysis D.Lgs. 30/2026 | Direzione + CFO |
| 2. Base dati unica | Mesi 2-5 | Analisi di materialità, risk assessment ESG, KPI, raccolta evidenze dai sistemi di gestione, report VSME | Controllo di gestione + QHSE |
| 3. Piano di miglioramento | Mesi 4-6 | Obiettivi ESG e piano di attuazione con traguardi misurabili, risorse e milestone di verifica | Direzione + CFO |
| 4. Scelta del binario | Mese 6 | Decisione motivata: attestazione accreditata, rating in regime ESMA o entrambi, in base al ritorno atteso | Direzione + ESG Rating |
| 5. Verifica e rilascio | Mesi 6-9 | Percorso con l’organismo accreditato o con il provider di rating; gestione dell’audit e delle evidenze | QHSE + CFO |
| 6. Valorizzazione | Mesi 9-12 | Uso in gara, nei questionari dei committenti, nel dialogo con banche e investitori, nella comunicazione conforme | CFO + marketing |
10. Il supporto di ESG Rating
Il marchio ESG Rating non prelude al rilascio di alcun rating e non rilascia attestazioni: indica assistenza direzionale nella pianificazione, nell’implementazione della rendicontazione e nella scelta motivata del modello di valutazione più funzionale agli obiettivi strategici di mercato e alla crescita di valore dell’impresa.
Il nostro intervento copre l’analisi di contesto, l’individuazione dei temi ESG settoriali rilevanti, la valutazione dei potenziali impatti negativi significativi su ambiente e persone e dei rischi e delle opportunità per l’impresa, la costruzione della base dati e del piano di miglioramento, la scelta dello schema e l’accompagnamento fino al rapporto con banche, committenti e stazioni appaltanti. Restiamo terzi rispetto agli organismi di verifica e ai provider di rating: la scelta dello schema è argomentata sul merito e sul ritorno atteso, non sull’offerta di un singolo operatore.
Dimostrare la sostenibilità della tua PMI
Report VSME · attestazione accreditata ISO/IEC 17029 · rating ESG in regime ESMA
ESG RATING Corporate Finance Network · esg-rating.it
Le date che contano
- Regole anti-greenwashing
D.Lgs. 30/2026 - Si applica il Reg. UE 2024/3005
sui rating ESG - Domande di autorizzazione
dei provider all’ESMA
Cosa non puoi più dire (pratiche commerciali scorrette dal 27.09.2026)
- “Green”, “eco”,
“sostenibile”senza eccellenza
riconosciuta - Etichetta ESG
autoprodottasenza certificazione
di parte terza - “Net zero
entro il 2035”senza piano verificato
da esperto indipendente - “Carbon
neutral”se ottenuto con
compensazione
Una base dati, due binari
FASE PREPARATORIA UNICA
contesto e temi ESG settoriali · materialità · risk assessment · KPI e dati · report VSME
ATTESTAZIONE ESG ISO/IEC 17029
verificata da organismo accreditato ACCREDIA
Gare pubbliche: criteri premianti CAM
(Edilizia 2.6.4 / 3.2.5 · Strade 2.5.3)
qualificazione fornitori · filiere
RATING ESG in regime ESMA
provider notificato ex art. 51 Reg. 2024/3005
Banche e merito creditizio · investitori
finanza ESG-linked · grandi buyer
EcoVadis: il più usato nelle filiere UE
Quale strumento, per quale impresa
- PMI in gare pubbliche: costruzioni, manutenzioni, sanità, reti, energiaAttestazione ISO/IEC 17029
- PMI fornitrici di grandi gruppi e filiereBase dati VSME + rating del committente
- PMI orientate a credito, investitori, finanza straordinariaRating ESG in regime ESMA
- Imprese strutturate o capofilieraDoppio binario, un’unica base dati
La sequenza: prima la base, poi la scelta
- 1. Analisi
di contesto - 2. Base dati
unica (VSME) - 3. Piano di
miglioramento - 4. Scelta
del binario - 5. Verifica
e rilascio - 6. Valorizzazione
in gara e in banca
ESG Rating non rilascia rating né attestazioni.
Affianchiamo la PMI nell’analisi di contesto, nella costruzione della base dati e nella scelta motivata dello schema, fino al dialogo con banche, committenti e stazioni appaltanti.
Prenota una consulenza conoscitiva · esg-rating.itRiferimenti: Dir. (UE) 2024/825 e D.Lgs. 20 febbraio 2026, n. 30; Dir. (UE) 2026/470; Racc. (UE) 2025/1710; Reg. (UE) 2024/3005; UNI CEI EN ISO/IEC 17029; UNI ISO/TS 17033; UNI/PdR 102; EBA/GL/2020/06; EBA/GL/2025/01; CAM di settore (MASE); schede ACCREDIA dei programmi accreditati; elenchi ESMA dei provider di rating ESG.
Fonti consultate
- Gazzetta Ufficiale – D.Lgs. 20 febbraio 2026, n. 30
- Normattiva – D.Lgs. 30/2026, testo originale
- ESMA – ESG Rating Providers
- ESMA – Firms notified under Art. 51
- ESMA – List of registered ESG providers
- ESG News – Agenzie di rating ESG nella mappa ESMA
- ACCREDIA – FIDESG®
- ACCREDIA – Get It Fair ESG Rating scheme
- ACCREDIA – Verifiche e validazioni accreditate delle asserzioni etiche: i programmi validi
- ACCREDIA – CAM Edilizia (D.M. 24/11/2025)
- MASE – CAM Strade, D.M. 23 maggio 2024 (testo)
- ICMQ – ESG: criteri premianti nei recenti CAM Edilizia
- ACCREDIA – Banca dati organismi accreditati
- FidESG – Lo schema
- Diligentia – Get It Fair
- EcoVadis – ESG Ratings Regulation
- EcoVadis – Rating Methodology disclosure
- Covington – Omnibus I in GU
- EBA – Guidelines on the management of ESG risks